
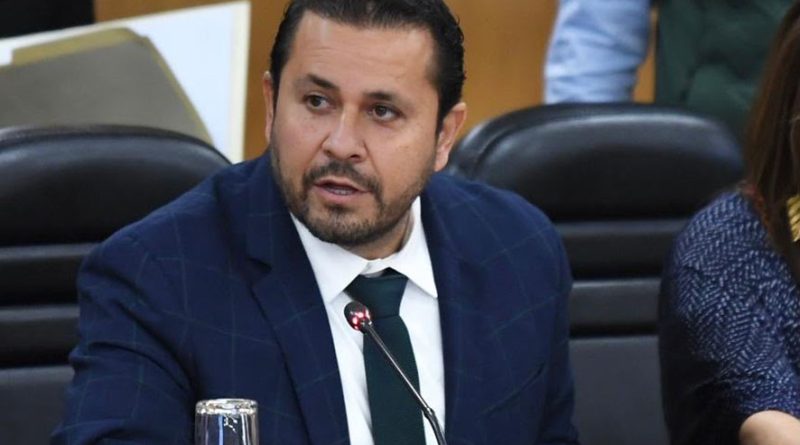
Vivienda, un privilegio lejano para millones de familias mexicanas: Armando Tejeda
* El sector habitacional cerró el sexenio anterior prácticamente estancado: el PIB de la vivienda creció apenas 0.3% en seis años
* El acceso al crédito hipotecario de la población de menores ingresos se desplomó 63.7% entre 2018 y 2023
* El costo financiero de la deuda equivale, a valores promedio, a más de dos millones de acciones de vivienda
* El Gobierno Federal plantea 1.8 millones de viviendas hacia 2030; el avance inicial apenas alcanza 3% y aún se contabilizan unidades sin terminar
Redacción
La adquisición de vivienda se ha convertido en un privilegio cada vez más lejano para millones de familias mexicanas, señaló el diputado federal del Partido Acción Nacional (PAN), Armando Tejeda Cid, al presentar un diagnóstico sobre los resultados de la política habitacional de la 4T y el arranque de la administración actual.
Tras el anuncio presidencial de una inversión equivalente al 1.2 por ciento del Producto Interno Bruto (PIB) en vivienda, Tejeda Cid advirtió que se trata, otra vez, de cifras alegres alejadas de la realidad. El bajo crecimiento del sector, la caída del financiamiento público para vivienda nueva, el menor acceso al crédito de quienes menos ganan y el creciente costo de la deuda pública alejan a las familias de la posibilidad de adquirir un patrimonio.
El sector cerró el sexenio anterior prácticamente en el mismo nivel en que comenzó. Según INEGI, entre 2018 y 2024 el PIB de la vivienda pasó de 1.236 a 1.239 billones de pesos constantes de 2018, un crecimiento real acumulado de apenas 0.3%. En 2019, antes de la pandemia, el PIB real del sector alcanzó 1.252 billones de pesos; en 2024 se ubicó en 1.239 billones, aproximadamente 1.0% por debajo. Su participación en el PIB nacional pasó de cerca de 5.4% en 2018 a 5.2% en 2024.
“Muchas familias sueñan con tener un techo que las proteja, un espacio para dormir y cuidar a sus hijos. Eso está quedando en un anhelo. El gobierno federal les ha quitado ese derecho a millones de mexicanas y mexicanos que no podrán comprar una casa porque se volvió demasiado costosa: un privilegio para unos cuantos”, afirmó el legislador.
El financiamiento total resistió, pero se debilitó precisamente el destinado a vivienda nueva. A precios constantes de 2018, el financiamiento total pasó de 525.72 mil millones de pesos en 2018 a 534.30 mil millones en 2024, un incremento real de apenas 1.6%. En cambio, el financiamiento para vivienda nueva cayó 6.9%. Dentro del crédito público, el monto total aumentó 8.5%, pero el destinado a vivienda nueva disminuyó 17.2%.
Tejeda Cid indicó que la desagregación de instrumentos públicos confirma el deterioro: INFONAVIT para vivienda nueva cayó 7.6%; FOVISSSTE, 40.0%; CONAVI, 62.1%; y los organismos estatales de vivienda, 76.9%. Los subsidios totales se redujeron 58.0%, mientras el crédito privado creció 15.1% y su componente para vivienda nueva aumentó 10.2%. El problema no fue la desaparición general del financiamiento, sino la pérdida de capacidad de varios instrumentos públicos justo en el segmento que permite ampliar la oferta habitacional.
Uno de los resultados más graves proviene de los propios indicadores de la política sectorial. El Programa Sectorial de Desarrollo Agrario, Territorial y Urbano se propuso aumentar el porcentaje de población con ingresos de hasta cinco veces el salario mínimo que accedía a créditos hipotecarios de los organismos nacionales de vivienda, de 1.90% en 2018 a una meta de 3.0% en 2024. El indicador descendió a 1.70% en 2019 y 2020, 1.30% en 2021, 0.76% en 2022 y 0.69% en 2023. Entre 2018 y 2023 el acceso cayó 63.7%, y el resultado de 2023 representaba apenas 23% de la meta sexenal.
El sistema también perdió millones de acciones de financiamiento respecto de periodos anteriores. En 2007–2012 se contabilizaron 10.059 millones de acciones; en 2013–2018, 7.835 millones; y en 2019–2026 —con 2026 todavía parcial— 5.749 millones. Son 4.310 millones menos que en 2007–2012 y 2.086 millones menos que en 2013–2018. Frente al primer periodo, hay 2.139 millones menos de acciones para adquisición y 2.876 millones menos para mejoramientos. INFONAVIT aumentó sus acciones, pero ese crecimiento no compensó la reducción del conjunto.
No sólo hubo menos acciones: también se movilizaron muchos menos recursos reales. A precios de 2026, en 2007–2012 se destinaron aproximadamente 3.464 billones de pesos al financiamiento para vivienda; en 2013–2018, 3.180 billones; y en 2019–2024, 1.741 billones. El sexenio de AMLO movilizó 49.7% menos recursos reales que 2007–2012 y 45.3% menos que 2013–2018. Los recursos para adquisición pasaron de 2.954 billones con el PAN y 2.851 billones con el PRI a 1.614 billones con AMLO; los de mejoramiento, de 145,108 millones y 133,460 millones, respectivamente, a 71,232 millones.
En promedio, durante esa administración se generaron alrededor de 713 mil acciones y 290 mil millones de pesos de financiamiento real por año. Recuperar siquiera la escala de 2013–2018 requeriría cerca de 1.3 millones de acciones y 530 mil millones anuales.
La administración de Claudia Sheinbaum elevó la meta a 1.8 millones de viviendas hacia 2030 —1.2 millones por INFONAVIT, 500 mil por CONAVI y 100 mil por FOVISSSTE—. Sin embargo, el propio indicador oficial contabiliza viviendas “terminadas o en proceso de construcción”. En 2025 se registraban 29,805 de INFONAVIT y 24,902 de CONAVI, mientras FOVISSSTE reportaba cero, para un total de 54,707 unidades. Eso representa apenas 3.0% de la meta: faltan alrededor de 1.745 millones de viviendas por concluir o incorporar al proceso.
Tejeda Cid subrayó que es demasiado pronto para dictaminar el cumplimiento sexenal, pero no para establecer cómo deberá evaluarse: el indicador no debe confundirse con viviendas terminadas y entregadas. El verdadero resultado se medirá por cuántas se concluyen, dónde se localizan y si realmente son accesibles para la población objetivo.
El presupuesto aumenta, pero se concentra en un solo programa. En 2024, Vivienda Social tenía 4,740.2 millones de pesos, el 36.8% del Ramo 15. Para 2025 subió a 32,000 millones y 84.1% del ramo; en 2026 alcanza 33,280 millones y 91.7%; y el PPEF 2027 propone 34,353.9 millones, equivalentes al 90.7%. Alrededor de nueve de cada diez pesos del ramo quedan concentrados en Vivienda Social. Si se excluye ese programa, el resto del ramo pasa de aproximadamente 8,140 millones en 2024 a 3,010 millones en 2026 y 3,520 millones en el PPEF 2027. Programas como Mejoramiento Urbano y Reconstrucción, que en 2019 disponían de 8,000 y 5,600 millones de pesos, respectivamente, perdieron recursos o dejaron de aparecer con la misma asignación.
A ello se suma la presión del costo financiero de la deuda. Entre 2018 y 2027, el costo financiero aprobado en el Presupuesto de Egresos de la Federación pasó de 473.1 mil millones a 1.3 billones de pesos: 833 mil millones adicionales, un incremento nominal de 176%. Durante 2019–2024, el monto promedio movilizado fue de aproximadamente 407 mil pesos por acción de financiamiento. A ese valor, el incremento del costo financiero equivale a recursos suficientes para financiar más de 2.05 millones de acciones de vivienda. No se trata de un traslado automático de recursos, sino de un costo de oportunidad que reduce el espacio fiscal para invertir en patrimonio familiar.
“Es lamentable que las generaciones jóvenes ya no busquen comprar una casa, nueva o usada, porque saben que no podrán adquirirla. Sus ingresos y los requisitos para un financiamiento convierten ese sueño en algo cada vez más lejano. Mientras tanto, la deuda sigue consumiendo capital que podría destinarse a las necesidades de la población”, señaló Tejeda Cid.
Finalmente, el diputado federal expresó que el reto no consiste sólo en anunciar más viviendas nuevas, sino en reconstruir la capacidad real del sistema: concluir las unidades, ubicarlas donde existe necesidad, recuperar el acceso al crédito de la población de menores ingresos y garantizar calidad y asequibilidad. Sin eso, la vivienda seguirá siendo un privilegio y no un derecho al alcance de las familias mexicanas.